

TezPay - Денежные переводы
Universalbank
- 4,7
- 17.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
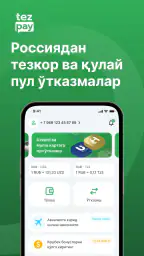
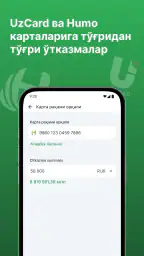
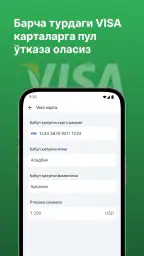
TezPay - Денежные переводы Voor- en nadelen
Voordelen
- Snelle internationale overschrijvingen naar ondersteunde landen.
- Overzichtelijke interface voor het volgen van transacties.
- Ondersteuning voor meerdere betaalmethoden.
- Transactiestatussen worden duidelijk weergegeven.
- Handig voor regelmatige geldtransfers naar familie of vrienden.
Nadelen
- Beschikbaarheid verschilt per land en kan beperkt zijn.
- Wisselkoersen kunnen per transactie variëren.
- Voor verificatie zijn persoonlijke gegevens vereist.
- Niet elke ontvanger kan direct geld opnemen.
- Klantenservice en informatie zijn mogelijk niet in het Nederlands.
 Analyse door All-app
Een financiële app op een gedeeld toestel moet meer kunnen dan alleen een bedrag versturen. In een huishouden draait het ook om duidelijke grenzen: wie gebruikt de app, welke handeling wordt uitgevoerd en wie controleert daarna of alles klopt? TezPay is een gratis app van Universalbank die zich richt op het gebruik van een kredietkaart en geldtransfers. Ik vind hem vooral interessant voor mensen die hun kaartgerelateerde betalingen liever vanaf hun telefoon regelen dan via een webomgeving of aan een loket.
Mijn eerste indruk is praktisch, maar niet volledig zorgeloos. De app voelt als een hulpmiddel voor concrete financiële handelingen, niet als een uitgebreid huishoudboekje of een algemene budgetplanner. Dat onderscheid is belangrijk. Als je vooral snel toegang wilt tot je kaart en een betaling of overschrijving wilt uitvoeren, ligt TezPay voor de hand. Verwacht je uitgebreide gezamenlijke budgetten, aparte profielen voor gezinsleden of een diepgaande analyse van je uitgaven, dan moet je je verwachtingen lager leggen.
Hoe TezPay werkt in een gedeeld huishouden
Een realistisch voorbeeld: één persoon beheert de kredietkaart, maar een partner moet onderweg een betaling controleren of een noodzakelijke transfer uitvoeren. Op een gezamenlijk gebruikte telefoon kan zo’n app handig zijn, omdat financiële informatie niet verspreid raakt over berichten, losse notities en verschillende bankkanalen. Tegelijk maakt juist dat gedeelde gebruik extra voorzichtigheid nodig. Een kredietkaartapp is geen neutrale boodschappenlijst; een verkeerde tik kan financiële gevolgen hebben.
Ik zou TezPay daarom niet behandelen als een app die iedereen in huis zomaar opent. De nuttigste werkwijze is dat de kaarthouder de app zelf instelt en daarna alleen heel bewust bepaalt wanneer iemand anders meekijkt. Dat klinkt vanzelfsprekend, maar op een gedeeld toestel worden accounts gemakkelijk door elkaar gehaald. Controleer dus altijd de naam van de rekening of kaart voordat je een bedrag bevestigt, vooral wanneer meerdere financiële apps op hetzelfde apparaat staan.
Voor een huishouden kan de app een eenvoudige coördinatierol hebben. Eén persoon kan bijvoorbeeld de betaling uitvoeren terwijl een ander het bedrag of doel controleert. Dat werkt beter dan mondelinge instructies zoals “stuur het bedrag naar die rekening”, omdat je samen naar hetzelfde scherm kijkt. Mijn advies is om na elke belangrijke handeling meteen de bevestiging of transactie-informatie te bekijken en niet te vertrouwen op een vluchtige melding.
Daar zit ook een duidelijke grens. Ik zou een gedeeld toestel niet gebruiken als vervanging voor persoonlijke accountgrenzen. Wanneer twee volwassenen structureel hun eigen financiële zaken regelen, is het verstandiger dat ieder zijn eigen toegang en controle behoudt. TezPay kan helpen bij samenwerking, maar maakt van één kredietkaart geen gezamenlijke rekening en verandert de verantwoordelijkheid van de kaarthouder niet.
De installatie en de eerste inrichting
TezPay is beschikbaar als gratis financiële app en heeft een leeftijdsclassificatie van PEGI 3. Die classificatie zegt vooral dat de app niet als gewelddadige of volwassen entertainmentinhoud wordt behandeld; ze is geen advies om een jong kind financiële toegang te geven. Voor mij begint verantwoord gebruik daarom bij de volwassene die de kaart beheert, niet bij de leeftijdsmarkering in de winkel.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De app verscheen op 12 oktober 2021 en de huidige versie is 4.5.9. Op Android werkt ze vanaf versie 7.0. Dat maakt de technische instap redelijk breed voor toestellen die niet helemaal nieuw zijn. Toch zou ik vóór gebruik controleren of het gedeelde toestel nog door de eigenaar wordt bijgewerkt en of het scherm niet zonder toezicht toegankelijk is. Een oudere Android-versie kan praktisch bruikbaar zijn, maar een financiële app verdient een telefoon die zelf goed wordt onderhouden.
Bij de inrichting zou ik rustig te werk gaan. Gebruik niet alleen de snelste route om de app te openen, maar spreek in huis af wie de kaartgegevens beheert en wie een transfer mag controleren. Laat een kind of toevallige gebruiker niet zelfstandig door financiële schermen bladeren. Ook als de telefoon door meerdere mensen wordt gebruikt, hoort de financiële verantwoordelijkheid bij een duidelijk aangewezen volwassene te liggen.
Een nuttige gewoonte is om TezPay niet tussen tientallen willekeurige apps te verstoppen, maar ook niet zo prominent te plaatsen dat iedereen er automatisch op tikt. Op een gedeeld toestel helpt een herkenbare mapstructuur: financiële apps bij elkaar, communicatie-apps apart en geen opgeslagen instructies met volledige rekening- of kaartgegevens in een notitie ernaast. Dat is geen speciale functie van TezPay, maar wel een praktische manier om vergissingen rond deze app te beperken.
Transfers uitvoeren zonder verwarring
De kern van mijn beoordeling draait om het moment waarop je een transfer of kaartactie uitvoert. Daar is snelheid minder belangrijk dan controle. Ik zou eerst het doel van de handeling hardop benoemen: gaat het om een betaling, een overschrijving of het gebruik van krediet op de kaart? Daarna controleer ik de ontvanger en het bedrag afzonderlijk. Pas wanneer beide kloppen, zou ik bevestigen.
Die tweestapscontrole is vooral waardevol wanneer een partner je helpt vanaf hetzelfde toestel. Eén persoon kan de gegevens invoeren, de andere kan ze nalezen. Dat voorkomt niet elke fout, maar het is een eenvoudige workflow die veel betrouwbaarder is dan typen terwijl iemand je mondeling onder druk zet. Bewaar na afloop de transactie-informatie op een manier die later terug te vinden is, zonder gevoelige gegevens onnodig te delen via een groepschat.
Ik zou ook onderscheid maken tussen een eenmalige noodbetaling en terugkerende huishoudelijke afspraken. Voor een eenmalige situatie is directe samenwerking handig. Voor vaste uitgaven, zoals maandelijkse rekeningen, blijft een gedeeld overzicht buiten de app nuttig. TezPay lijkt mij niet de beste plaats om het volledige huishoudbudget te organiseren. Gebruik het voor de kaartgerelateerde handeling en houd planning, verdeling en controle eventueel in een apart overzicht.
Een tweede niet altijd voor de hand liggende tip: voer geen financiële actie uit wanneer je alleen maar snel wilt aantonen dat de app werkt. Een testbedrag kan alsnog gevolgen hebben. Als je de werking aan iemand uitlegt, laat dan liever de schermen zien zonder een echte opdracht te verzenden, of laat de kaarthouder zelf de laatste stap uitvoeren. Zo blijft de uitleg leerzaam zonder dat een nieuwsgierige gebruiker onbedoeld een transfer start.
Vertrouwen, leeftijd en accountgrenzen
De leeftijdsclassificatie PEGI 3 kan bij ouders de indruk wekken dat de app voor iedereen in het gezin geschikt is. Zo zou ik het niet interpreteren. De classificatie gaat over de inhoudscategorie, niet over financiële bevoegdheid. Een jongere kan misschien meekijken terwijl een ouder uitlegt hoe een betaling wordt gecontroleerd, maar dat is iets anders dan zelfstandig toegang krijgen tot een kredietkaart.
Voor tieners kan een begeleid gesprek over geld nuttig zijn, maar TezPay hoort daarbij een demonstratiemiddel te blijven zolang de ouder de financiële verantwoordelijkheid draagt. Laat een jongere bijvoorbeeld leren hoe je een ontvanger en bedrag controleert, zonder de daadwerkelijke bevestiging uit handen te geven. Dat is een betere leerervaring dan alleen zeggen dat een app “makkelijk” is.
Vertrouwen werkt in beide richtingen. De kaarthouder moet weten wie de telefoon gebruikt, terwijl andere gezinsleden moeten weten welke handelingen zij wel en niet mogen uitvoeren. Ik zou geen wachtwoorden, kaartgegevens of verificatiecodes delen om het samenwerken sneller te maken. Als iemand geholpen moet worden, is samen op het scherm kijken veiliger dan alle toegangsgegevens doorgeven.
Op een gedeeld apparaat is uitloggen of het sluiten van de financiële sessie na gebruik een kleine maar belangrijke routine. Ik zou daarnaast meldingen niet automatisch als bewijs beschouwen. Een melding kan je naar de app terugbrengen, maar de uiteindelijke status controleer je beter in de transactie zelf. Dat is vooral belangrijk wanneer meerdere mensen met dezelfde telefoon werken en iemand anders later een melding ziet die niet voor hem of haar bedoeld was.
Wat de populariteit zegt en wat niet
TezPay heeft een gemiddelde beoordeling van 4,7 uit 5 en meer dan 11 duizend beoordelingen in de winkel. Dat wijst erop dat veel gebruikers de app bruikbaar vinden. De app heeft bovendien meer dan 1 miljoen installaties, waardoor dit geen onbekende nichetool is. Ik zie die cijfers als een geruststellend signaal voor bekendheid, maar niet als bewijs dat de app voor elke financiële situatie geschikt is.
De ontwikkelaar is Universalbank, wat past bij het bankgerichte karakter van de app. Dat maakt TezPay logischer voor iemand die zijn kredietkaartgebruik binnen de omgeving van deze ontwikkelaar wil regelen dan voor iemand die één onafhankelijke app zoekt voor kaarten van allerlei banken. De naam en inhoud wijzen op een specifieke financiële context; wie meerdere banken en betaalkaarten combineert, zal waarschijnlijk meer behoefte hebben aan een bredere oplossing.
De winkel vermeldt 17 reviews naast de grotere hoeveelheid beoordelingen. Ik zou daarom vooral letten op de eigen ervaring na installatie: opent de app goed op jouw toestel, begrijp je de stappen en kun je in jouw huishouden duidelijke afspraken maken? Algemene waarderingen zijn nuttig om een eerste indruk te krijgen, maar ze vervangen geen controle van de workflow die jij werkelijk nodig hebt.
Waar TezPay sterker is dan gewone alternatieven
Vergeleken met een browseromgeving heeft een speciale app een directere plek op je telefoon. Je hoeft niet telkens een website te zoeken of tussen meerdere tabbladen te wisselen. Voor iemand die regelmatig zijn kredietkaart gebruikt en onderweg een financiële handeling wil uitvoeren, is dat een echte praktische winst. Ook in een gedeeld huishouden kan het overzichtelijker zijn om één herkenbare app te openen dan te zoeken naar oude berichten met betaalinstructies.
Vergeleken met een algemene budgetapp ligt de kracht ergens anders. Een budgetapp helpt meestal bij plannen, categorieën en uitgavenoverzicht; TezPay is naar mijn oordeel meer gericht op het daadwerkelijk gebruiken van de kredietkaart en het regelen van transfers. Dat maakt de app minder geschikt als je vooral wilt weten waar je geld elke maand naartoe gaat, maar juist passend wanneer je kaartactie snel en rechtstreeks wilt uitvoeren.
Vergeleken met contant geld biedt een digitale transfer meer controleerbaarheid in je eigen administratie, zolang je de bevestiging goed bewaart. Vergeleken met mondelinge afspraken binnen een gezin maakt de app de handeling concreter: je ziet welke gegevens worden ingevuld en kunt ze samen nakijken. De keerzijde is dat een digitale fout vaak sneller wordt gemaakt dan een fout met contant geld, omdat je minder fysieke drempels ervaart.
Een algemene bankapp kan een betere keuze zijn voor iemand die meerdere producten, rekeningen en kaarten in één omgeving wil beheren. TezPay lijkt mij vooral aantrekkelijk wanneer de kredietkaart en de bijbehorende transfers centraal staan. Wie uitgebreide financiële analyse, gezamenlijke budgetten of een breed overzicht van verschillende instellingen zoekt, moet dus eerst bepalen of deze focus voldoende is.
De kleine fricties die je vooraf moet accepteren
Mijn grootste bezwaar is niet dat de app ingewikkeld aanvoelt, maar dat financiële eenvoud snel kan worden verward met volledige controle. Een korte route naar een transfer is prettig, maar vraagt juist discipline bij het controleren. De app maakt de handeling mogelijk; ze neemt de verantwoordelijkheid voor de keuze niet over.
Ook het gebruik op een gedeeld toestel blijft een compromis. Samen kijken kan handig zijn, maar het vergroot de kans dat iemand een scherm opent dat niet voor hem bedoeld is. Ik zou TezPay daarom niet aanraden voor huishoudens waarin iedereen zonder afspraken dezelfde telefoon gebruikt. In zo’n situatie is een persoonlijke telefoon of een duidelijk gescheiden financiële omgeving een betere oplossing.
De app is evenmin mijn eerste keuze voor mensen die hun financiële leven volledig willen centraliseren. Als je naast kredietkaarttransfers ook uitgebreide spaarplannen, gezamenlijke doelen en maandelijkse rapporten wilt, zal een bredere bank- of budgetoplossing waarschijnlijk meer waarde bieden. TezPay moet je beoordelen als een gerichte financiële tool, niet als een compleet huishoudsysteem.
Een derde afweging betreft vertrouwen in snelheid. Wanneer je onderweg bent, kan een korte mobiele workflow precies zijn wat je nodig hebt. Maar tijdens een drukke gezinsdag, met kinderen naast je of iemand die je opjaagt, is uitstellen soms verstandiger dan snel bevestigen. Mijn praktische regel is simpel: als je niet rustig de ontvanger, het bedrag en de bedoeling kunt controleren, wacht dan tot je dat wel kunt.
Voor wie ik de app wel en niet zou aanraden
Ik zou TezPay aanraden aan een volwassene die een kredietkaart van Universalbank gebruikt en kaartgerelateerde financiële handelingen vanaf een Android-telefoon wil regelen. De gratis toegang verlaagt de drempel om de app uit te proberen. De brede Android-ondersteuning vanaf versie 7.0 is bovendien handig voor gebruikers die niet met het nieuwste toestel werken.
De app past ook bij een huishouden waarin één verantwoordelijke persoon de financiële acties uitvoert en een partner soms helpt controleren. In dat scenario kan de app een nette, concrete plek bieden voor samenwerking, zolang de laatste bevestiging bij de kaarthouder blijft. Dat is naar mijn mening de veiligste manier om gedeeld gebruik nuttig te maken zonder accountgrenzen te vervagen.
Ik zou haar overslaan als je een financiële app zoekt die alle banken, kaarten en budgetten samenbrengt. Ook voor gezinnen die volledige persoonlijke scheiding nodig hebben, is een gedeeld toestel geen ideale basis. En voor jonge gebruikers is de PEGI 3-classificatie geen reden om zelfstandige toegang te geven; financiële bevoegdheid moet los van die classificatie worden beoordeeld.
Mijn eindbeoordeling is daarom positief, maar doelgericht. TezPay doet vooral dienst als praktische mobiele ingang voor kredietkaartgebruik en transfers. De hoge gemiddelde beoordeling van 4,7 en de meer dan 1 miljoen installaties laten zien dat de app een groot publiek heeft gevonden, maar mijn aanbeveling hangt vooral af van je situatie. Gebruik je de kaart regelmatig, wil je onderweg snel handelen en kun je thuis duidelijke grenzen afspreken, dan is dit een zinvolle gratis keuze. Zoek je een compleet gezinsbudget, meerdere accountprofielen of brede financiële planning, dan zou ik een andere categorie app kiezen.
Veelgestelde vragen
Wat is TezPay - Денежные переводы en waarvoor kan ik de app gebruiken?
TezPay is een applicatie voor het uitvoeren van geldoverdrachten via een mobiele telefoon. Afhankelijk van je land, de beschikbare diensten en de ondersteunde valuta kun je de app mogelijk gebruiken om geld naar andere gebruikers of bankrekeningen te sturen en transacties te controleren. Controleer vóór gebruik welke functies in jouw regio beschikbaar zijn.
Is TezPay veilig voor het versturen van geld?
Bij een financiële app zijn beveiliging en privacy bijzonder belangrijk. TezPay kan beveiligingsmaatregelen gebruiken zoals accountverificatie, toegangsbeveiliging en bevestiging van transacties, maar de exacte bescherming hangt af van de actuele appversie en jouw apparaat. Deel nooit wachtwoorden, verificatiecodes of pincodegegevens en download de app uitsluitend via een betrouwbare officiële bron.
Welke kosten en wisselkoersen gelden bij een overschrijving met TezPay?
De kosten voor een overschrijving kunnen verschillen afhankelijk van het bedrag, de bestemming, de gekozen betaalmethode en de valuta. Ook kan een wisselkoersmarge worden toegepast wanneer je geld omzet. Bekijk daarom altijd het volledige overzicht op het bevestigingsscherm voordat je de transactie goedkeurt. Let daarnaast op eventuele kosten van je bank of kaartuitgever.
Welke gegevens heb ik nodig om TezPay te gebruiken?
Voor het aanmaken en gebruiken van een account kan TezPay persoonlijke gegevens en mogelijk identiteitsverificatie vereisen. Voor een overschrijving heb je doorgaans informatie van de ontvanger nodig, zoals een telefoonnummer, rekeningnummer of andere betaalgegevens, afhankelijk van de gekozen dienst. Zorg dat alle gegevens correct zijn, want een fout kan vertraging of terugbetaling veroorzaken.
Hoe snel komt geld aan en wat kan ik doen bij een mislukt probleem?
De verwerkingstijd hangt af van het type overschrijving, de ontvangende bank, controles en eventuele feestdagen of technische vertragingen. Controleer eerst de transactiestatus in de app en bewaar het referentienummer. Als het geld niet aankomt, de betaling wordt geweigerd of een bedrag onjuist lijkt, neem dan contact op met de officiële klantenservice en geef geen gevoelige beveiligingscodes door.


